Domain deduktion.de kaufen?
Wir ziehen mit dem Projekt
deduktion.de um.
Sind Sie am Kauf der Domain
deduktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deduktion.de kaufen?
Wie kann ich am Laptop bei DATEV Buchungen vornehmen? Bitte um schnelle Antwort.
Um Buchungen am Laptop mit DATEV vorzunehmen, benötigst du eine entsprechende Software, wie z.B. den DATEV Mittelstand Faktura mit Rechnungswesen. Diese Software ermöglicht es dir, Buchungen zu erfassen, zu bearbeiten und abzuschließen. Du kannst die Buchungen entweder manuell eingeben oder über eine Schnittstelle importieren. Zudem bietet DATEV Schulungen und Support an, um dich bei der Nutzung der Software zu unterstützen. **
Wo finde ich das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen"?
Es ist möglich, dass das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen" auf der Website des Verlags oder des Autors verfügbar ist. Es könnte auch in Online-Buchhandlungen oder auf Plattformen für E-Books erhältlich sein. Es empfiehlt sich, eine gezielte Suche in diesen Quellen durchzuführen, um das Lösungsbuch zu finden. **

Ähnliche Suchbegriffe für DATEV-Rechnungswesen---Schnelle
Top-Angebote
Produkte zum Begriff DATEV-Rechnungswesen---Schnelle:
-
Lenz, Günter: Praxisnahe Anlagenbuchhaltung mit DATEV Kanzlei RechnungswesenPraxisnahe Anlagenbuchhaltung mit DATEV Kanzlei Rechnungswesen , Das umfassende Lernbuch für Einsteiger , Servopumpen > Sportfederung , Erscheinungsjahr: 20240712, Produktform: Kartoniert, Autoren: Lenz, Günter, Seitenzahl/Blattzahl: 178, Keyword: Anlagenbuchhaltung; DATEV; Finanzbuchhaltung; Kanzlei-Rechnungswesen; PC Rechnungswesen; Rechnungswesen, Fachschema: Buchhaltung / Software, Warengruppe: HC/Anwendungs-Software, Fachkategorie: Buchhaltungssoftware, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag GmbH, Länge: 238, Breite: 186, Höhe: 14, Gewicht: 388, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Burkhard Liermann, Günter Lenz, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR03. Es richtet sich an Neuanwender, die bereits über grundlegende theoretische Kenntnisse der Buchhaltung verfügen. Der Autor, Günter Lenz, führt die Leser systematisch durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der DATEV-Programmeinführung bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden die Funktionen der Software anschaulich erklärt und durch zahlreiche praktische Beispiele ergänzt. Die Leser lernen, wie sie Mandanten anlegen, Buchungen erfassen und den Monats- sowie Jahresabschluss durchführen. Dieses Buch ist ein wertvoller Leitfaden für alle, die sich in die Finanzbuchhaltung einarbeiten möchten und dabei auf eine praxisnahe Herangehensweise Wert legen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Burkhard Liermann, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR04. Es richtet sich sowohl an Neuanwender von DATEV als auch an erfahrene Nutzer, die ihr Wissen vertiefen möchten. Die Autoren, Burkhard Liermann, Günter Lenz und Laura Degel, führen die Leser Schritt für Schritt durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der Grundbedienung der Software bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden praxisnahe Beispiele präsentiert, die die Arbeitsabläufe in der Buchhaltung veranschaulichen. Das Buch enthält zahlreiche Tipps und optimale Lösungswege, um die Herausforderungen des Tagesgeschäfts erfolgreich zu meistern. Die klare Struktur und die anschaulichen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Finanzbuchhaltung auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Theorie des Maschinenstundensatzes im Rechnungswesen?
Die Theorie des Maschinenstundensatzes im Rechnungswesen besagt, dass die Kosten für den Einsatz von Maschinen und Anlagen auf die tatsächlich genutzte Zeit umgelegt werden. Dabei werden sowohl die fixen Kosten (z.B. Anschaffungskosten, Abschreibungen) als auch die variablen Kosten (z.B. Energieverbrauch, Wartung) berücksichtigt. Der Maschinenstundensatz dient als Grundlage für die Kalkulation von Aufträgen und ermöglicht eine genaue Kostenzuordnung. **
-
Was ist der Unterschied zwischen Deduktion und Induktion in der Logik?
Deduktion ist ein logischer Prozess, bei dem spezifische Schlussfolgerungen aus allgemeinen Prinzipien gezogen werden, während Induktion allgemeine Schlussfolgerungen aus spezifischen Beobachtungen zieht. Deduktion ist ein top-down Ansatz, während Induktion ein bottom-up Ansatz ist. Deduktion ist absolut sicher, während Induktion nur wahrscheinliche Schlussfolgerungen liefert. **
-
Was ist der Unterschied zwischen Deduktion und Induktion in der Logik?
Deduktion ist ein logisches Schlussverfahren, bei dem spezifische Schlussfolgerungen aus allgemeinen Prämissen gezogen werden. Induktion hingegen basiert auf der Beobachtung von Mustern oder Beispielen, um allgemeine Schlussfolgerungen zu ziehen. Deduktion ist streng logisch und führt zu absoluten Wahrheiten, während Induktion auf Wahrscheinlichkeiten basiert und zu vorläufigen Schlussfolgerungen führt. **
-
Was ist der Unterschied zwischen Deduktion und Induktion in der Logik?
Deduktion ist ein logischer Prozess, bei dem spezifische Schlussfolgerungen aus allgemeinen Prinzipien gezogen werden, während Induktion allgemeine Schlussfolgerungen aus spezifischen Beobachtungen zieht. Deduktion ist ein top-down Ansatz, der von der Allgemeinheit zur Spezifität geht, während Induktion ein bottom-up Ansatz ist, der von der Spezifität zur Allgemeinheit geht. Deduktion ist absolut sicher, während Induktion nur wahrscheinliche Schlussfolgerungen liefert. **

Was ist der Unterschied zwischen Induktion und Deduktion in der Logik?
Induktion basiert auf spezifischen Beobachtungen und führt zu allgemeinen Schlussfolgerungen, während Deduktion von allgemeinen Annahmen ausgeht und zu spezifischen Schlussfolgerungen führt. Induktion ist probabilistisch und Deduktion ist deterministisch. Induktion ist ein Bottom-up-Ansatz, während Deduktion ein Top-down-Ansatz ist. **
Was ist der Unterschied zwischen Deduktion und Induktion und wie werden diese in der Logik angewendet?
Deduktion ist ein logisches Schlussverfahren, bei dem spezifische Schlussfolgerungen aus allgemeinen Prämissen gezogen werden. Induktion hingegen basiert auf dem Schließen von allgemeinen Aussagen aus spezifischen Beobachtungen oder Erfahrungen. In der Logik werden Deduktion und Induktion verwendet, um Schlussfolgerungen zu ziehen und Argumente zu analysieren. **
Top-Angebote
Produkte zum Begriff DATEV-Rechnungswesen---Schnelle:
-
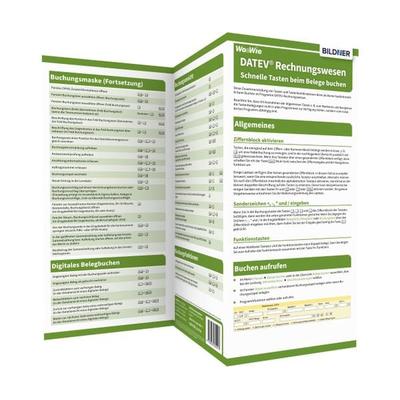
DATEV Rechnungswesen - Schnelle Tasten beim Belege buchen, Taschenbuch von Inge Baumeister, Bildner Verlag, 978-3-8328-0591-3Datev Rechnungswesen - Schnelle Tasten Beim Belege Buchen, Taschenbuch Von Inge Baumeister, Bildner Verlag, 978-3-8328-0591-3, Seitenanzahl: 65,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenz, Günter: Praxisnahe Anlagenbuchhaltung mit DATEV Kanzlei RechnungswesenPraxisnahe Anlagenbuchhaltung mit DATEV Kanzlei Rechnungswesen , Das umfassende Lernbuch für Einsteiger , Servopumpen > Sportfederung , Erscheinungsjahr: 20240712, Produktform: Kartoniert, Autoren: Lenz, Günter, Seitenzahl/Blattzahl: 178, Keyword: Anlagenbuchhaltung; DATEV; Finanzbuchhaltung; Kanzlei-Rechnungswesen; PC Rechnungswesen; Rechnungswesen, Fachschema: Buchhaltung / Software, Warengruppe: HC/Anwendungs-Software, Fachkategorie: Buchhaltungssoftware, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag, Verlag: BILDNER Verlag GmbH, Länge: 238, Breite: 186, Höhe: 14, Gewicht: 388, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich am Laptop bei DATEV Buchungen vornehmen? Bitte um schnelle Antwort.
Um Buchungen am Laptop mit DATEV vorzunehmen, benötigst du eine entsprechende Software, wie z.B. den DATEV Mittelstand Faktura mit Rechnungswesen. Diese Software ermöglicht es dir, Buchungen zu erfassen, zu bearbeiten und abzuschließen. Du kannst die Buchungen entweder manuell eingeben oder über eine Schnittstelle importieren. Zudem bietet DATEV Schulungen und Support an, um dich bei der Nutzung der Software zu unterstützen. **
-
Wo finde ich das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen"?
Es ist möglich, dass das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen" auf der Website des Verlags oder des Autors verfügbar ist. Es könnte auch in Online-Buchhandlungen oder auf Plattformen für E-Books erhältlich sein. Es empfiehlt sich, eine gezielte Suche in diesen Quellen durchzuführen, um das Lösungsbuch zu finden. **
-
Was ist die Theorie des Maschinenstundensatzes im Rechnungswesen?
Die Theorie des Maschinenstundensatzes im Rechnungswesen besagt, dass die Kosten für den Einsatz von Maschinen und Anlagen auf die tatsächlich genutzte Zeit umgelegt werden. Dabei werden sowohl die fixen Kosten (z.B. Anschaffungskosten, Abschreibungen) als auch die variablen Kosten (z.B. Energieverbrauch, Wartung) berücksichtigt. Der Maschinenstundensatz dient als Grundlage für die Kalkulation von Aufträgen und ermöglicht eine genaue Kostenzuordnung. **
-
Was ist der Unterschied zwischen Deduktion und Induktion in der Logik?
Deduktion ist ein logischer Prozess, bei dem spezifische Schlussfolgerungen aus allgemeinen Prinzipien gezogen werden, während Induktion allgemeine Schlussfolgerungen aus spezifischen Beobachtungen zieht. Deduktion ist ein top-down Ansatz, während Induktion ein bottom-up Ansatz ist. Deduktion ist absolut sicher, während Induktion nur wahrscheinliche Schlussfolgerungen liefert. **
Ähnliche Suchbegriffe für DATEV-Rechnungswesen---Schnelle
-
Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Burkhard Liermann, Günter Lenz, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR03 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR03. Es richtet sich an Neuanwender, die bereits über grundlegende theoretische Kenntnisse der Buchhaltung verfügen. Der Autor, Günter Lenz, führt die Leser systematisch durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der DATEV-Programmeinführung bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden die Funktionen der Software anschaulich erklärt und durch zahlreiche praktische Beispiele ergänzt. Die Leser lernen, wie sie Mandanten anlegen, Buchungen erfassen und den Monats- sowie Jahresabschluss durchführen. Dieses Buch ist ein wertvoller Leitfaden für alle, die sich in die Finanzbuchhaltung einarbeiten möchten und dabei auf eine praxisnahe Herangehensweise Wert legen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Burkhard Liermann, Laura DegelDas Fachbuch "Praxisnahe Finanzbuchhaltung für SKR04 mit DATEV Kanzlei-Rechnungswesen" bietet eine umfassende Einführung in die Finanzbuchhaltung unter Verwendung des Kontenrahmens SKR04. Es richtet sich sowohl an Neuanwender von DATEV als auch an erfahrene Nutzer, die ihr Wissen vertiefen möchten. Die Autoren, Burkhard Liermann, Günter Lenz und Laura Degel, führen die Leser Schritt für Schritt durch die verschiedenen Aspekte der Buchhaltung, beginnend mit der Grundbedienung der Software bis hin zum Jahresabschluss. Anhand einer Übungsfirma werden praxisnahe Beispiele präsentiert, die die Arbeitsabläufe in der Buchhaltung veranschaulichen. Das Buch enthält zahlreiche Tipps und optimale Lösungswege, um die Herausforderungen des Tagesgeschäfts erfolgreich zu meistern. Die klare Struktur und die anschaulichen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der Finanzbuchhaltung auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung von Geschäftsprozessen im Rechnungswesen, Taschenbuch von Stephan Greulich,Johannes Riepolt, Datev, 978-3-96276-120-2Digitalisierung Von Geschäftsprozessen Im Rechnungswesen, Taschenbuch Von Stephan Greulich,johannes Riepolt, Datev, 978-3-96276-120-2, Seitenanzahl: 21824,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Deduktion und Induktion in der Logik?
Deduktion ist ein logisches Schlussverfahren, bei dem spezifische Schlussfolgerungen aus allgemeinen Prämissen gezogen werden. Induktion hingegen basiert auf der Beobachtung von Mustern oder Beispielen, um allgemeine Schlussfolgerungen zu ziehen. Deduktion ist streng logisch und führt zu absoluten Wahrheiten, während Induktion auf Wahrscheinlichkeiten basiert und zu vorläufigen Schlussfolgerungen führt. **
-
Was ist der Unterschied zwischen Deduktion und Induktion in der Logik?
Deduktion ist ein logischer Prozess, bei dem spezifische Schlussfolgerungen aus allgemeinen Prinzipien gezogen werden, während Induktion allgemeine Schlussfolgerungen aus spezifischen Beobachtungen zieht. Deduktion ist ein top-down Ansatz, der von der Allgemeinheit zur Spezifität geht, während Induktion ein bottom-up Ansatz ist, der von der Spezifität zur Allgemeinheit geht. Deduktion ist absolut sicher, während Induktion nur wahrscheinliche Schlussfolgerungen liefert. **
-
Was ist der Unterschied zwischen Induktion und Deduktion in der Logik?
Induktion basiert auf spezifischen Beobachtungen und führt zu allgemeinen Schlussfolgerungen, während Deduktion von allgemeinen Annahmen ausgeht und zu spezifischen Schlussfolgerungen führt. Induktion ist probabilistisch und Deduktion ist deterministisch. Induktion ist ein Bottom-up-Ansatz, während Deduktion ein Top-down-Ansatz ist. **
-
Was ist der Unterschied zwischen Deduktion und Induktion und wie werden diese in der Logik angewendet?
Deduktion ist ein logisches Schlussverfahren, bei dem spezifische Schlussfolgerungen aus allgemeinen Prämissen gezogen werden. Induktion hingegen basiert auf dem Schließen von allgemeinen Aussagen aus spezifischen Beobachtungen oder Erfahrungen. In der Logik werden Deduktion und Induktion verwendet, um Schlussfolgerungen zu ziehen und Argumente zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.